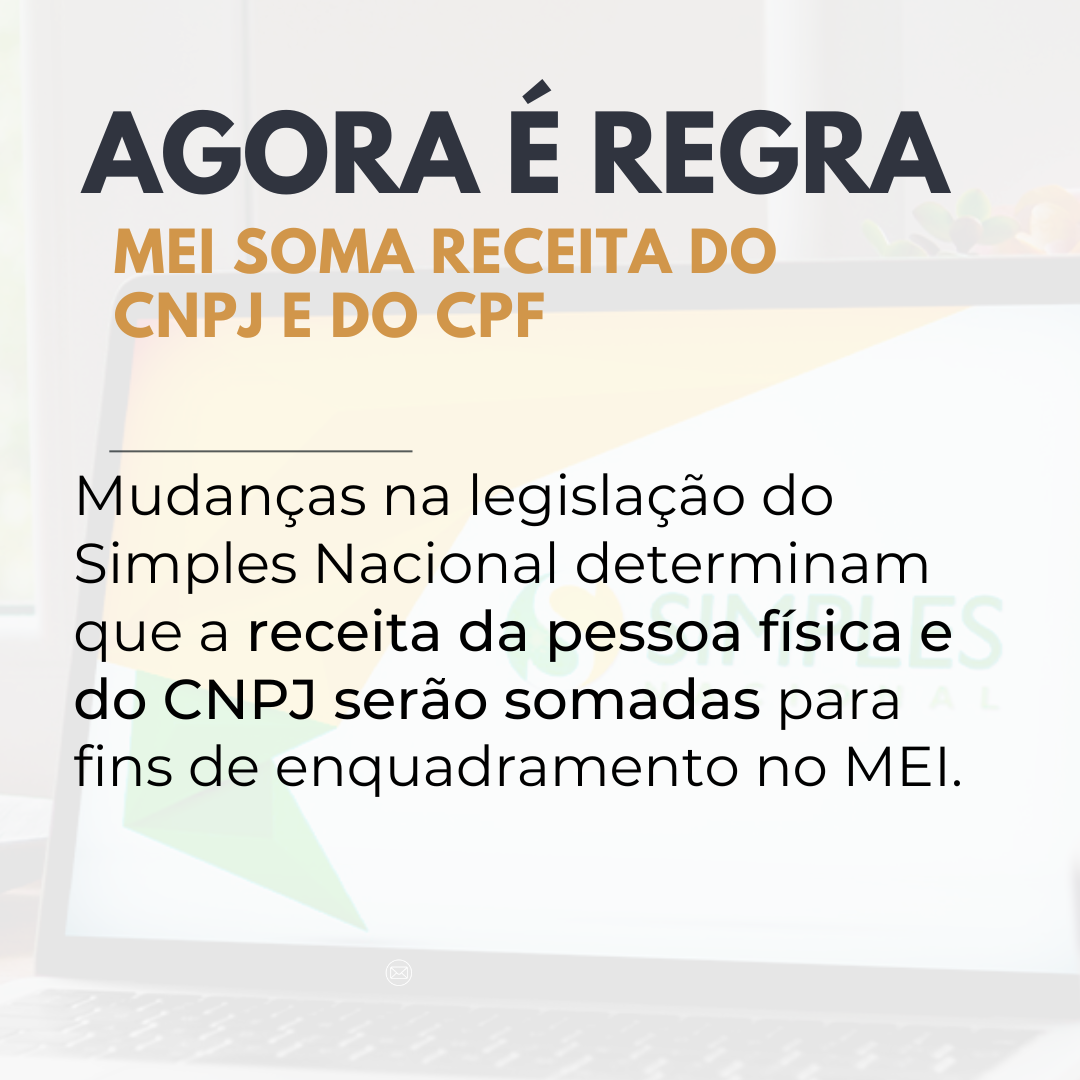
No dia 13 de outubro de 2025, foi publicada no Diário Oficial da União a Resolução CGSN nº 183/2025, que altera a Resolução CGSN nº 140/2018. Essa atualização reflete os ajustes promovidos pela Lei Complementar nº 123/2006, no contexto da reforma tributária do consumo, e redefine a forma de apuração do faturamento do MEI.
O que muda na prática?
Entre as modificações trazidas pela norma, destaca-se a inclusão do artigo 2º, § 10º, que estabelece uma nova regra para calcular o limite anual de faturamento. A partir de agora, não será considerada apenas a receita auferida pelo CNPJ da empresa optante pelo simples nacional, mas também aquela obtida pela mesma pessoa, na condição de contribuinte individual, como pessoa física.
Ou seja, se o sócio da empresa também exercer atividades econômicas sob seu CPF, as receitas provenientes dessas operações serão somadas às do CNPJ da empresa. Essa soma é obrigatória para efeito de apuração do limite anual do regime.
Por que essa regra foi criada?
O novo dispositivo estabelece que, para fins de enquadramento e permanência, deverão ser consideradas todas as atividades econômicas, receitas brutas e débits tributários exigíveis no mesmo ano-calendário, independentemente das inscrições cadastrais.
O principal objetivo dessa atualização é impedir a fragmentação indevida de receitas, prática que vinha sendo utilizada para burlar o limite de faturamento das empresas do Simples Nacional e do MEI. Muitos empreendedores atuavam simultaneamente como pessoa física e como “PJ”, mantendo as receitas separadas para permanecer dentro do regime simplificado.
Com a nova norma, essa separação artificial deixa de ser permitida. As atividades serão consolidadas, garantindo que o enquadramento ocorra de forma transparente, coerente e condizente com a real dimensão econômica do negócio.
Impactos para as empresas do Simples Nacional
A mudança exige maior atenção no controle das receitas. A pessoa jurídica que atua em diferentes áreas, por exemplo, prestando serviços autônomos no CPF e comercializando produtos pelo CNPJ, deverá somar os valores obtidos em ambas as esferas para verificar se ainda se enquadra no limite de R$ 4 milhões e 800 mil anuais.
Por isso, torna-se essencial revisar a forma de emissão de notas fiscais, contratos e declarações, assegurando que todas as receitas estejam corretamente registradas e declaradas. Essa revisão previne autuações, multas e desenquadramentos retroativos, evitando prejuízos significativos à gestão financeira e tributária do negócio.
Transparência e fortalecimento do regime simplificado
Embora possa parecer uma medida restritiva em um primeiro momento, a nova regra tem como propósito fortalecer o regime do Simples Nacional e do MEI e promover isonomia entre os contribuintes. A consolidação das receitas fecha brechas antes utilizadas em planejamentos tributários abusivos e garante que o Simples Nacional continue sendo direcionado a empreendedores de pequeno porte, com faturamento compatível com o limite estabelecido em lei.
Além disso, a atualização reforça o compromisso do Comitê Gestor do Simples Nacional (CGSN) com a transparência, a integridade e o equilíbrio fiscal, prevenindo distorções na arrecadação e assegurando que os benefícios do regime sejam aplicados de maneira justa e coerente com sua finalidade.
Como se preparar para a mudança
Para não ser pego de surpresa, o empreendedor deve adotar algumas medidas preventivas:
- Revisar todas as fontes de receita, tanto as vinculadas ao CPF quanto as registradas no CNPJ;
- Acompanhar mensalmente o faturamento consolidado, a fim de identificar possíveis riscos de ultrapassar o limite anual;
- Manter o registro de todas as atividades econômicas de forma coerente e sempre atualizada nos cadastros da Receita Federal;
- Permanecer atento às normas do Simples Nacional, especialmente durante períodos de reforma tributária.
Nossa equipe está sempre à disposição para te auxiliar a manter uma gestão financeira organizada e no monitoramento constante da legislação são essenciais garantindo a segurança jurídica e a estabilidade fiscal do seu negócio.