Como reduzir a carga tributária da sua empresa médica em até 70% dentro da lei
O que é Equiparação Hospitalar?
A equiparação hospitalar é o processo de reorganização contábil e fiscal de empresas médicas, alinhando procedimentos elegíveis com padrões hospitalares.
Essa reorganização gera maior eficiência e redução da carga tributária em até 70%, reduzindo a incidência dos tributos fiscais conhecidos como “trimestrais”, como o IRPJ (Imposto de Renda Pessoa Jurídica) e o CSLL (Contribuição Social sobre o Lucro Líquido).
Enquanto o primeiro tributo terá sua base de cálculo reduzida de 32% para até 8%, o segundo sofre uma redução de 32% para até 12%.
A equiparação se aplica tanto para serviços prestados na sua clínica ou consultório quanto para qualquer procedimento realizado em estabelecimentos de terceiros.
No entanto, para ser implementada existem requisitos a serem cumpridos e uma lista de procedimentos elegíveis.
Qual a Base Legal da Equiparação Hospitalar?
De acordo com o Recurso Especial nº 1.116.399/BA, aquilo que é considerado como “serviço hospitalar” precisa ser interpretado de uma maneira objetiva: eles são procedimentos de promoção da saúde. Mesmo que esse serviço não seja realizado exclusivamente por hospitais ou nas dependências deles. Desde que esse Recurso foi emitido, o Judiciário passou a enquadrar empresas médicas como pessoas jurídicas que podem prestar serviços hospitalares.
Requisitos para aderir à Equiparação Hospitalar
Para realizar o processo, é preciso respeitar alguns requisitos básicos que tornam sua empresa elegível.
O primeiro deles é atuar como pessoa jurídica, a equiparação hospitalar não se aplica aos médicos que atuam como pessoa física.
Além da formalização da pessoa jurídica, também é necessário que sua empresa:
- Esteja enquadrada no Lucro Presumido;
- Seja uma Sociedade empresária;
- Atenda as normas da ANVISA de seu Estado;
- Realize os procedimentos elegíveis à equiparação hospitalar.
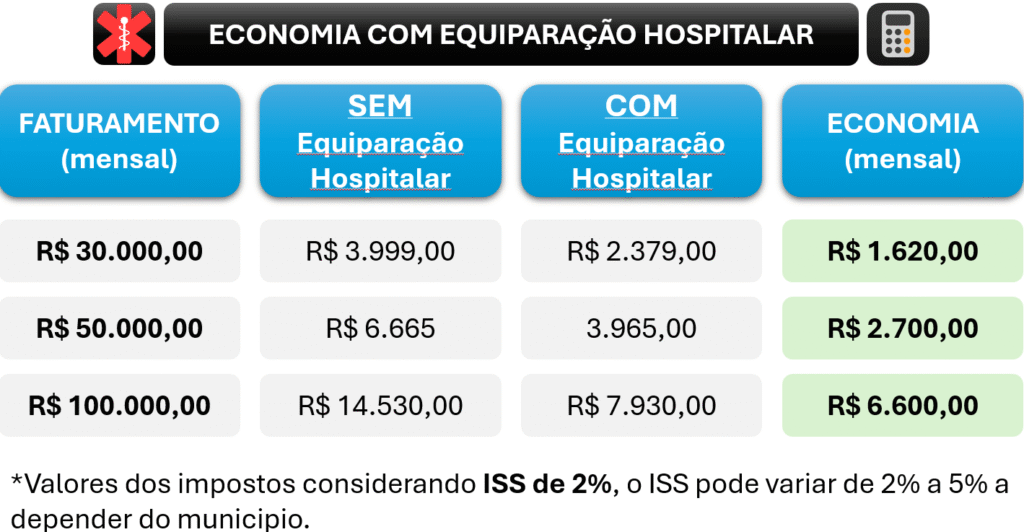
Simulação tributária com Equiparação Hospitalar
Na tabela abaixo podemos entender o impacto dessa redução tributária:
Procedimentos médicos que se enquadram à Equiparação Hospitalar
São considerados como procedimentos elegíveis à equiparação hospitalar:
- Cirurgias;
- Exames laboratoriais, gráficos e de imagem;
- Serviços de cuidados básicos em saúde;
- Home care;
- Serviços de tratamento oncológico;
- Procedimentos dermatológicos (implantes capilares, lipoescultura, harmonização facial etc);
- Aplicação de anestesias.
- Plantões hospitalares
- Outros (a depender da especialidade médica).
Se você é médico, realiza mais do que apenas consultas ambulatoriais e tem uma empresa aberta que presta serviços elegíveis à equiparação, converse com nossa equipe.
É bem provável que alguns dos seus serviços estejam aptos à equiparação hospitalar.
E caso ainda não tenha uma empresa médica aberta, a Compucenter Contabilidade também pode te auxiliar a constituir uma empresa adequada para a equiparação.
Procedimentos médicos que NÃO se enquadram à Equiparação Hospitalar
Nem todo serviço prestado pela sua empresa pode ser elegível ao processo de equiparação.
Consultas em geral, treinamentos, cursos e palestras na área da medicina não podem ser incluídos para alteração na carga tributária. Na teoria, esses serviços são prestados em consultórios médicos e não em hospitais, por isso, não se enquadram na lógica da equiparação.
Como implementar a Equiparação Hospitalar
De ínicio é necessário analisar se a empresa está adequada aos requisitos da equiparação:
- Atuar como pessoa jurídica;
- Formalizar o CNPJ como sociedade empresária;
- Adotar o regime tributário do Lucro Presumido;
- Atender às normas da ANVISA (Vigilância Sanitária);
- Oferecer serviços e procedimentos elegíveis à equiparação.
Se sua empresa se enquadrar em todos esses cenários, ela é está apta à equiparação.
Caso não esteja, você não precisa a iniciar uma nova empresa, basta fazer as alterações necessárias para atender os requisitos.
A Compucenter oferece assistência contábil completa que te ajuda a resolver desafios como mundança no natureza empresarial, alteração de atividades, alteração no regime tributário e até mesmo no cumprimento dos requisitos da Vigilância Sanitária.
Ou seja, se hoje a sua empresa não está seguindo todos os requisitos, nossa equipe consegue resolver esse impasse, permitindo a continuidade do processo de equiparação.
Quanto tempo demora o processo de equiparação?
Assim que todos os requisitos estejam atendidos, você já começa a aproveitar da redução de impostos logo na primeira nota emitida.
Para tanto, caso a empresa não esteja adequada, devemos levar em consideração o tempo para realizar alguns procedimentos, como a alteração empresarial (natureza juridica, atividade, endereço) ou o cumprimento dos requisitos da Vigilância Sanitária.
Esse tempo pode variar a depender da situação que a empresa se encontre, por exemplo, caso a empresa esteja no regime tributário do Simples Nacional por exemplo, a alteração de opção para o Lucro Presumido só pode ser realizda em Janeiro, no início do ano.