Pessoa Física (PF) – vínculo pelo CPF.
Pessoa Jurídica (PJ) – vínculo pelo CNPJ de uma empresa própria ou de terceiros.
Pessoa Física
1. CLT (Empregado)
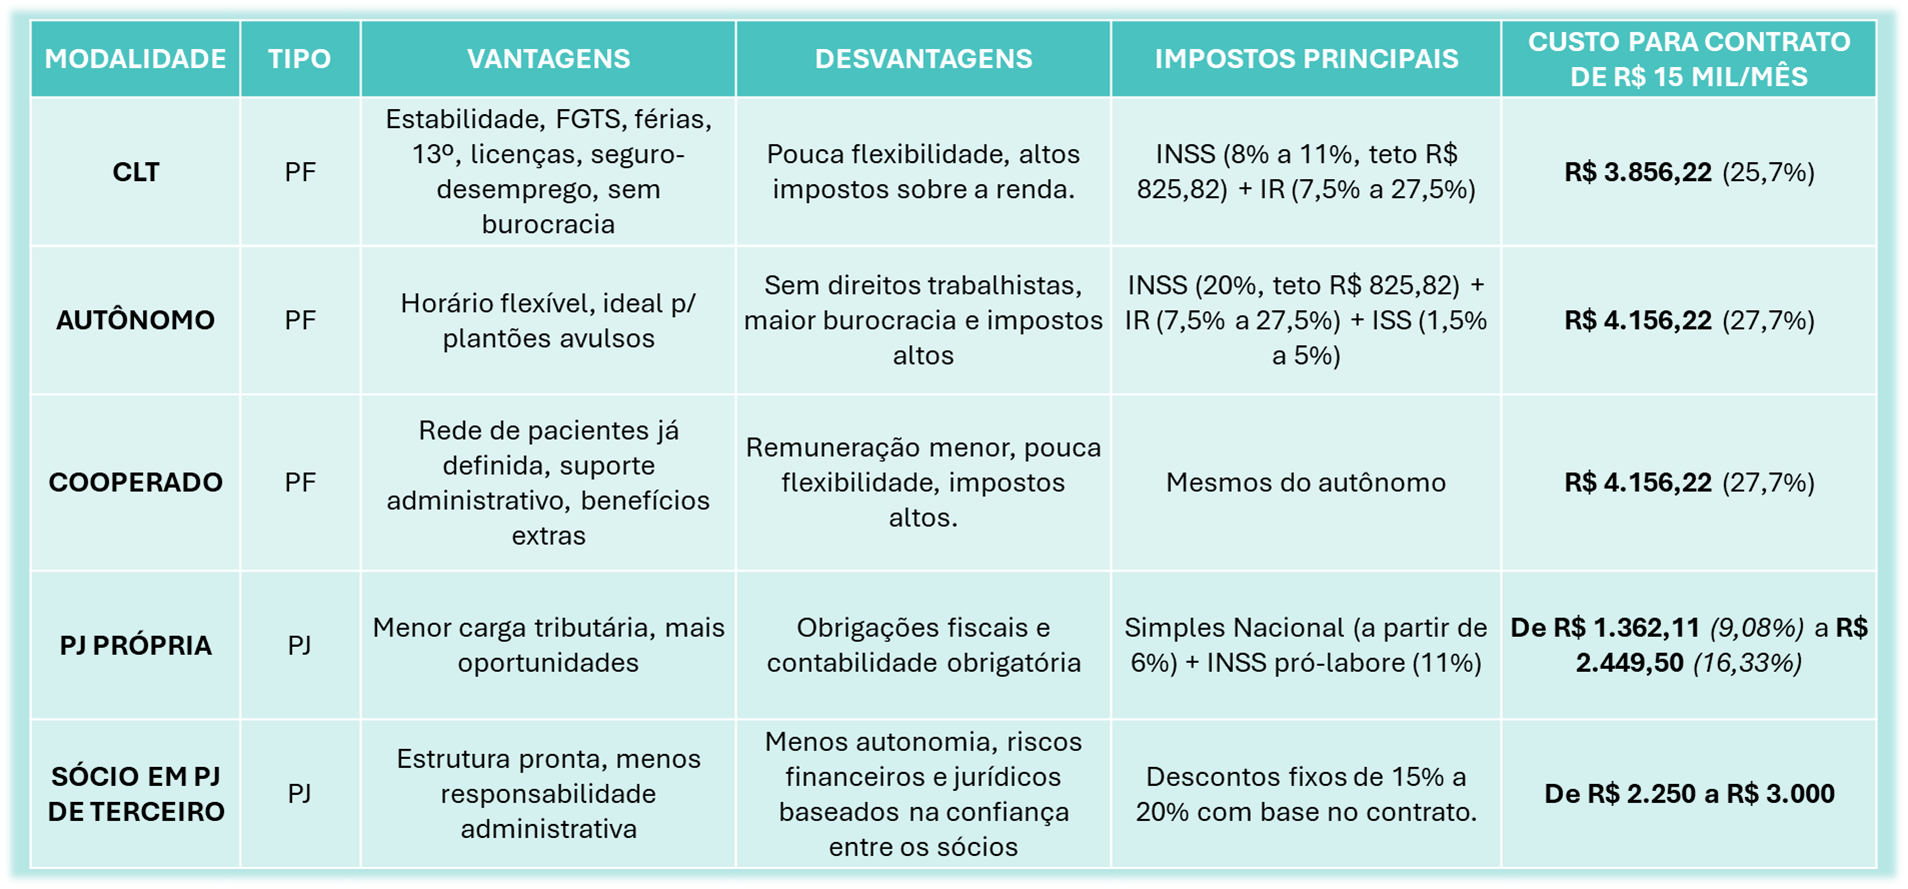
- Vantagens: estabilidade, FGTS, férias, 13º, licenças, seguro-desemprego.
- Desvantagens: horários fixos, sem flexibilidade, salário líquido menor que PJ.
- Impostos: INSS (8% a 11%, teto R$ 825,82) + IR (7,5% a 27,5% a depender dos valores recebidos).
- Ex.: R$ 15 mil → pagaria (25,7%) = R$ 3.856,22.
2. Autônomo
- Vantagens: horários flexíveis, bom para plantões avulsos.
- Desvantagens: sem direitos trabalhistas, mais burocracia e altos impostos.
- Impostos: INSS (20%, teto R$ 825,82) + IR (7,5% a 27,5%) + ISS (1,5% a 5%).
- Ex.: R$ 15 mil, considerando ISS 2% → pagaria (27,7%) = R$ 4.156,22.
3. Cooperado
- Vantagens: rede de pacientes, suporte administrativo, benefícios extras.
- Desvantagens: remuneração menor e mais burocracia em grandes cooperativas.
- Impostos: iguais ao autônomo, recolhidos pela própria cooperativa.
- Ex.: R$ 15 mil, considerando ISS 2% → pagaria (27,7%) = R$ 4.156,22.
4. Sem nenhum vínculo (Caixa 2)
- O recebimento por serviços prestados sem nenhum vinculo formal é Ilegal e pode ser considerado crime; sem comprovação de renda e sujeito a multas da Receita Federal ou até prisão.
Pessoa Jurídica
1. PJ Própria
- Vantagens: menor carga tributária, oportunidades de contratação de equipe para expansão dos serviços.
- Desvantagens: obrigações burocráticas e responsabilidade administrativa.
- Impostos: Simples Nacional anexo III ou V, ou Lucro Presumido:
- Simples Anexo III (a partir de 6%): R$ 15 mil → pagaria R$ 900,00 + R$ 462,00 (11% de INSS s/ pró-labore de R$ 4.201,00). Total R$ 1.362,11.
- Simples Anexo V (a partir de 15,5%): R$ 15 mil → pagaria R$ 2.325,00.
- Lucro Presumido (de 13,33% a 16,33%): R$ 15 mil → pagaria R$ 1.999,50.
Obs. 1: Para faturamento médio até R$ 20.000,00 o Simples Nacional pode ser a melhor opção, porém acima disso o valor do INSS para se manter no anexo III (fator R), somado a tributação progressiva tende a superar os valores dos tributos do Lucro Presumido.
Obs. 2: A opção de regime de tributação (Simples ou Lucro Presumido) só pode ser feita na abertura da empresa ou em Janeiro.
Obs. 3: A depender do serviço médico desempenhado (procedimentos cirúrgicos por exemplo), pode ser considerada a condição de equiparação hospitalar, com isso a alíquota do Lucro Presumido é reduzida variando de 8,93% a 10,93%.
2. Sócio em PJ de Terceiros
- Vantagens: Divisão das responsabilidades administrativas, estrutura já pronta.
- Desvantagens: Exige relação de confiança com o(s) sócio(s), possíveis riscos financeiros, trabalhistas e jurídicos.
- Impostos: descontos fixos entre 15% a 20% da remuneração.