Receita Federal intensifica fiscalização digital e usa cruzamento de dados fiscais, bancários e trabalhistas para detectar inconsistências em tempo real em 2026.
A fiscalização da Receita Federal entrou definitivamente na era do monitoramento em tempo real. Em 2026, o avanço do uso de inteligência artificial, big data e cruzamento eletrônico de dados ampliou significativamente a capacidade do Fisco de identificar inconsistências fiscais de forma automática e contínua.
Na prática, isso significa que erros que antes demoravam anos para serem detectados agora podem gerar autuações quase imediatas.
Empresas enquadradas nos regimes de Lucro Presumido e Lucro Real estão entre as mais impactadas, pois possuem maior volume de obrigações acessórias e operações passíveis de cruzamento eletrônico.
Como funciona o sistema de cruzamento digital da Receita?
A Receita Federal integra informações de diversos sistemas e declarações obrigatórias. Esses dados são analisados automaticamente, permitindo identificar divergências entre faturamento, despesas, folha de pagamento e movimentações financeiras.
Veja os principais sistemas utilizados nesse processo:
📌 DECRED
Recebe informações das administradoras de cartões de crédito e débito.
➡️ Se o valor informado pelas operadoras for maior que o faturamento declarado pela empresa, o sistema gera alerta automático.
📌 NF-e (Nota Fiscal Eletrônica)
É a base do controle fiscal.
➡️ A Receita cruza o faturamento de quem vende com os créditos de quem compra, praticamente em tempo real.
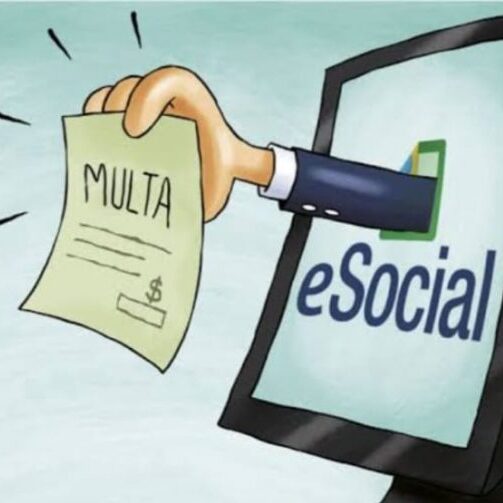
📌 e-Social
Centraliza dados trabalhistas e previdenciários.
➡️ Diferenças entre folha de pagamento, férias, encargos, INSS e FGTS são facilmente identificadas.
📌 e-Financeira
Alimentada por bancos, seguradoras e instituições financeiras.
➡️ Registra movimentações financeiras relevantes e é uma das principais ferramentas para identificar omissão de receitas e operações não contabilizadas.
Atenção ao patrimônio dos sócios e ao setor imobiliário
A fiscalização não se limita às empresas.
A Receita também cruza informações da DIMOB, que registra operações imobiliárias, com a Declaração de Imposto de Renda da Pessoa Física (DIRPF).
Esse cruzamento permite avaliar se o padrão de vida de sócios e administradores é compatível com os rendimentos oficialmente declarados.
➡️ Incompatibilidade patrimonial é um dos principais gatilhos para fiscalizações mais profundas.
Multas e consequências de uma autuação
Ignorar esse novo cenário de fiscalização digital pode gerar impactos financeiros e operacionais relevantes.
As multas de ofício variam de 75% a 225% do valor do tributo devido, além de juros calculados pela taxa Selic.
Em casos mais graves, a empresa pode ser inscrita na Dívida Ativa da União, o que pode resultar em:
- Protesto de débitos
- Bloqueio de contas bancárias
- Penhora de bens
- Impedimento de participar de licitações públicas
- Restrição ao crédito em bancos e instituições financeiras
Além disso, a falta de Certidão Negativa de Débitos (CND) pode inviabilizar contratos com grandes empresas, acesso a financiamentos e participação em projetos estratégicos.
Como a nós podemos te ajudar?
Neste novo cenário, a contabilidade tem papel estratégico na prevenção de riscos fiscais, por meio de:
- Revisão periódica das informações declaradas
- Conciliação fiscal e financeira
- Planejamento tributário adequado
- Correção preventiva de inconsistências
Nossa equipe está à disposição para orientar e revisar a situação da sua empresa, garantindo segurança fiscal e tranquilidade na gestão.